在全球油轮市场迎来超级景气周期、新旧船价格出现罕见倒挂的行业大背景下,国内民营造船龙头恒力重工再度抛出重磅签约成果,短短两天时间集中对外官宣合计23艘新船建造订单,涵盖大型油轮、超大型液氨运输船两大高附加值赛道,一举刷新自身短期批量签约纪录,也再次改写全球油轮手持订单的竞争格局。
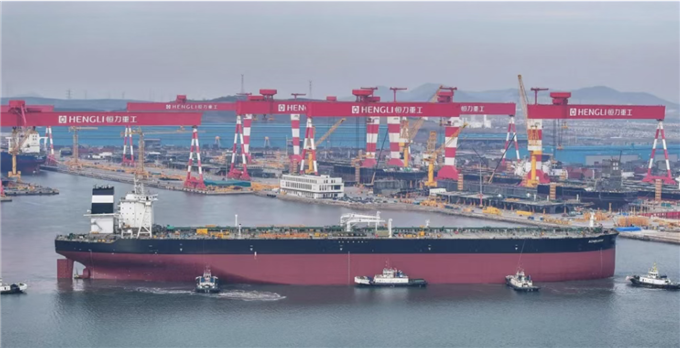
2026年10月12日,恒力重工对外披露,企业近期已经与多家头部希腊船东完成签约,集中落地12艘油轮建造协议。这份油轮订单产品矩阵十分完整,包含6艘超大型原油运输船(VLCC)、2艘苏伊士型油轮以及4艘LR2型成品油轮,覆盖远洋原油、成品油长途贸易的主力运输船型。叠加10月11日刚刚对外公布的11艘超大型液氨运输船(VLAC),短短48小时之内,恒力重工官宣新船订单总数达到23艘,订单横跨传统油运与绿色气体航运两大热门赛道,体现出船厂在主流油轮和新一代低碳气体船领域双线发力的强劲实力。
本轮订单当中,VLCC的成交价格格外引发全球航运市场关注。此次签约的 VLCC 单船成交均价接近1.4亿美元,对比全球权威航运机构克拉克森统计的传统燃料VLCC市场均价1.28亿至1.3亿美元存在明显溢价,同时也高于恒力重工此前常规VLCC约1.19 亿美元的历史成交造价。按此价格测算,本次6艘VLCC订单对应的总建造金额约8.4亿美元,订单价值体量十分可观。
在造船行业普遍价格竞争的大环境下,能够以高于市场平均水平拿下批量订单,并非依靠低价策略。恒力重工方面表示,能够给到客户 2028 年即可启动交付的相对靠前船台窗口,是拿到高价订单最核心的底气。当前全球优质船台资源愈发稀缺,多数船厂交付档期已经排至 2029 年至 2030 年,越早的交付时间,对于抢抓航运上行周期红利的船东而言就意味着越高的商业价值,船东愿意为稀缺的早交付船位支付可观溢价。
而当下 VLCC 市场一个极具标志性的反常现象,就是二手船估值全面反超新造船价格,出现行业少见的船价倒挂行情。市场数据显示,船龄 5 年左右的二手 VLCC 当前市场估值约 1.43 亿美元,已经高于恒力重工本次新造 VLCC 的签约价格;而市场上在建 VLCC 的转售价格更是冲高至 1.72 亿美元。这一价格现象背后折射出航运市场现实矛盾:全球油运贸易格局重构带来运力紧缺,船东极度渴求可以立刻投入运营的现货运力;反观新船,普遍需要等待接近 3 年建造周期才能交付,时间成本被大幅放大,“即时可用的运力” 已经成为油运市场最珍贵的资产。业内机构分析,地缘扰动带来原油贸易路线拉长、老旧船舶加速淘汰,多重因素共同推高大型油轮资产价值,也促使全球船东加速锁定船厂船台资源。
在本次 12 艘油轮订单之中,希腊航运巨头 Dynacom 的回归复购订单占据重要分量,该企业也是恒力重工最重要的长期战略合作伙伴。回望双方合作历程,自 2023 年开启首次合作之后,Dynacom 在恒力重工的订单沿着 “散货船→VLCC 超大型油轮→VLAC 超大型液氨船” 的技术路线不断向上攀升,从最初试探性小批量下单,逐步转向大规模复购,合作船型持续向高技术门槛的高端船舶升级。
在新兴的 VLAC 超大型液氨运输船赛道,双方的合作同样进展迅速。2026 年 7 月,Dynacom 就与恒力重工签下 2 艘 93000 立方米 VLAC 建造合同,单船造价约 1.15 亿美元,计划 2028 年完成交付。这份订单标志着 Dynacom 正式入局大型液氨运输船蓝海市场;在此之前,这家船东的液化气船业务全部聚焦 LNG 运输船,且过往订单几乎全部交由韩国船厂完成。仅仅时隔两个月,也就是 2026 年 9 月,Dynacom 再度追加 6 艘 VLAC 订单,至此,双方合计 VLAC 订单规模达到 8 艘,订单总价值接近 10 亿美元,深度布局零碳液氨航运赛道。
伴随本次最新一批油轮订单落地,Dynacom 与恒力重工合作建造的新船累计数量正式突破 50 艘,产品覆盖 VLCC、VLAC、苏伊士型油轮、Kamsarmax 型散货船等多个主力船型,其中仅 VLCC 超大型原油轮就多达 20 艘。截至 2026 年 6 月 5 日,恒力重工已经累计向 Dynacom 完成 17 艘新船交付,稳定的交付能力夯实了彼此信任基础。放眼全球,Dynacom 当前手握 70 余艘新船订单,在建运力接近 1500 万载重吨,是全球范围内手握油轮新船订单最多的船东。其订单结构,也印证了行业共识:全球原油贸易长距离化趋势正在延续,大型油轮长期需求具备坚实支撑。
凭借一波又一波的批量签约,恒力重工已经站上全球油轮建造行业的顶峰。来自 Affinity 机构统计数据,仅仅 VLCC 单一船型,恒力重工手持订单就已经来到 69 艘,成为全世界 VLCC 手持订单数量最高的船厂,并且实现 VLCC、苏伊士型油轮两大核心油轮船型手持订单双双登顶全球第一的成绩。
另据英国知名船舶经纪机构 Simpson Spence Young 统计,截至 2026 年 7 月,全球 VLCC 全部手持订单合计 306 艘。其中恒力重工一家船厂的 VLCC 订单就接近全球总量三分之一,稳居全球单体船厂第一位,大幅领先排名第二的韩华海洋。回溯 2026 年一季度,仅一个季度之内,恒力重工就承接 54 艘 VLCC,客户名单囊括 Dynacom、Capital、AET 等全球顶级油运资本,充分获得国际头部船东的集体认可。
苏伊士型油轮业务同样迎来爆发。2026 年全年至今,恒力重工苏伊士型油轮累计新签订单已经达到 20 艘,该船型已经成长为船厂支柱主建船型,累计在手订单规模突破 30 艘。剔除穿梭油轮做口径统计,当前全球苏伊士型油轮总在手订单约 141 艘。而 Dynacom 是全球苏伊士型油轮订单最多的船东,其订单规模约占到全球订单簿总量的五分之一,这部分订单很大一部分由恒力重工承接,进一步放大船厂在这一细分市场的影响力。
值得一提的是,本次签约的 VLCC、苏伊士型油轮、LR2 成品油轮全部采用恒力重工自主研发设计方案,不依赖外部设计图纸。自主化设计体系赋予船厂极强的柔性改造能力,可以根据船东的绿色低碳诉求快速优化,适配双燃料、节能减耗等多种技术路线,契合全球航运业老旧运力更新换代、加速绿色低碳转型的时代趋势。依托国内完备的船舶全产业链配套,叠加节拍式规模化建造模式,恒力重工既可以实现大批量同步建造,也可以灵活响应不同船东的个性化改造需求,这也是海外老牌船厂难以比拟的竞争优势。
随着 12 艘油轮新订单敲定,恒力重工进一步巩固了 “希腊船东最青睐中国船厂” 的行业地位。希腊船东掌控全球大约五分之一商船运力,他们的订单流向,历来被视作全球造船市场的风向标,具备极强的市场参考意义。2026 年上半年,希腊船东合计签订 299 艘新船订单,其中 235 艘订单流向中国船厂,占比高达 79%。而在中国船厂承接的这 235 艘订单当中,单单恒力重工一家占比就达到 36%,足以看见希腊资本对该船厂的偏爱程度。
截至目前,恒力重工累计承接来自希腊船东的订单已经达到 177 艘,船型覆盖散货船、油船、集装箱船、超大型液化气船等全品类,订单总金额约 102 亿美元,折合人民币约 690 亿元。合作客户矩阵也持续扩容,囊括 Dynacom、Capital、Evalend、Thenamaris、EUROBULK 等全球一众顶级油运资本。尤为关键的变化在于,Capital、Evalend 这类头部航运资本,过去气体船订单几乎被韩国船厂垄断,如今纷纷转向恒力重工下单造船。这并非个别订单的偶然选择,代表国际顶级航运资本,已经对中国民营造船厂的技术实力、建造质量、交付弹性形成系统性、整体性认可,中国造船在高端气体船领域正在打破韩国长期垄断格局。
放眼企业整体订单底盘,截至 2026 年 7 月底,恒力重工全部手持订单合计 361 艘,对应 6167 万载重吨、1348 万修正总吨(CGT)。以修正总吨这一国际通用造船统计口径计算,恒力重工位居全球单体船厂首位。在手订单产品结构均衡丰富,包含 135 艘油轮、113 艘散货船、105 艘集装箱船以及 12 艘 VLAC 超大型液氨运输船,全部交船档期已经排至 2030 年。海量订单背后,是国内完整工业配套、规模化产能、自主船舶设计三位一体构筑出来的综合竞争力,也代表中国民营造船力量正在深度参与全球高端船舶市场的竞争,持续改写世界造船产业的竞争版图。
/*本文部分内容(图片)来源于网络,若牵涉版权请联系删除。
——欢迎登陆www.zhuzaotoutiao.com发表您的作品
-

0
-

收藏


您可能更感兴趣的文章
 正在加载评论数据,请稍候...
 正在加载评论数据,请稍候...


