
随着数据中心建设持续推高电力需求,发电装备已经成为 AI 算力扩张的核心稀缺资源。
据英国《金融时报》报道,Anthropic 在 9 月下旬与德克萨斯州设备商 OnePWR Solutions 敲定重磅交易,斥资 34 亿美元采购可支撑 AI 数据中心使用的重型燃气发电机组。
这笔交易包含1.7GW 装机容量重型发电机组,同时覆盖设备配套工程设计、现场施工与安装落地能力,也是目前全球 AI 实验室单笔金额最高的发电设备采购订单。值得重点区分:Anthropic 本次交易不是收购 OnePWR 公司,也不是简单采购现货设备,无 OnePWR 员工转入 Anthropic。
交易背后的巧妙设计:OnePWR 两年前已经向卡特彼勒(Caterpillar)下单这批发电机组,但后续资金缺口无法履约。Anthropic 原本计划作为购电客户,向 OnePWR 采购电力;后续调整方案,直接接手 OnePWR 在卡特彼勒的原有设备订单。
在 AI 算力爆发之前,云厂商、AI 企业普遍采用两种方式获取电力:向本地公用电网购电,或是和新能源开发商签署长期 PPA 绿电购电协议。但 AI 机架功率密度持续提升,美国多地电网扩容、并网审批排队周期长达数年,叠加燃气轮机制造产能不足,电力不再是配套,而是算力投产的前置瓶颈。资金雄厚的 AI 厂商开始绕开电力中间商,直接锁定发电硬件,把供电主动权握在自己手中。
Anthropic 此前对外披露,截至 2045 年,公司已经承诺的算力采购、基础设施相关总投入接近 9000 亿美元。过去 Anthropic 高度依赖外部供应商解决电力、GPU、机房土地资源,为拿到产能往往需要支付高额溢价。本次自备发电机组布局,核心目的就是降低对公共电网的依赖,提升算力供电自主性,规避电网限电、审批延期等外部风险。
Stifel 董事总经理、清洁能源与电力业务主管 Arash Nazhad 评价:企业自主掌握一部分电力基础设施,能够有效对冲外部能源波动、电网审批延误带来的经营风险,为 AI 业务提供保护垫。
当前美国本土算力项目,普遍遭遇电力供给桎梏:微软曾因为电力配套延期,退出数据中心租赁承诺、推迟项目投产;甲骨文新墨西哥州算力项目卡在电网审批环节。高盛 11 月初更新研报,大幅上调全球数据中心容量预期,预计 2030 年全球数据中心容量可达 273GW,相比此前 217GW 预测上调 26%;2025 至 2030 年全球将新增 170GW 算力容量。
高盛强调,项目能不能拿到稳定电力,已经成为决定数据中心落地进度的第一门槛,有稳定电力保障的算力项目,扩张节奏将显著领先。
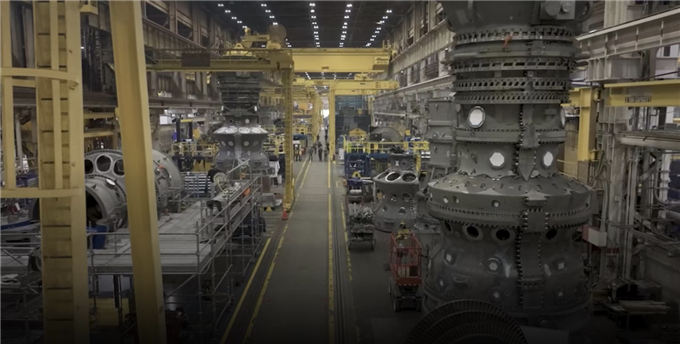
同时当前全球重型燃气轮机订单积压严重,大型机组交付周期普遍拉长至 6 年,部分订单排期到 2030–2031 年,设备价格持续上涨。本次Anthropic 接手这份两年前锁定的订单,一举拿到双重优势:以涨价前的价格锁定设备,并且设备可在近期至未来两年内分批交付,跳过漫长的厂商排产等待队列。
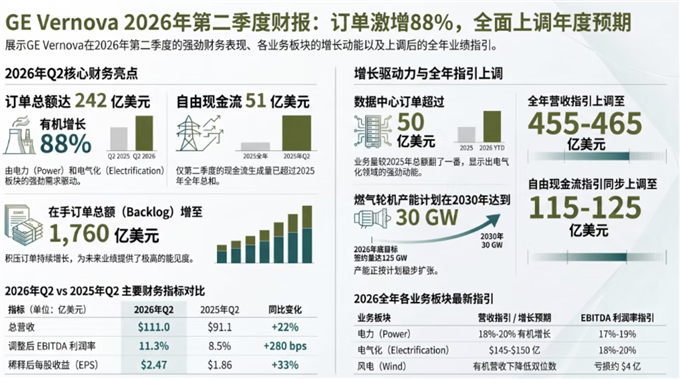
燃机设备的稀缺并不是夸大宣传,GE Vernova 最新财报同样印证这一市场热潮:公司二季度营收同比增长 22%,达到 111 亿美元;订单规模创下 242 亿美元的历史新高,同比增幅 88%。其中电力业务受益于燃气轮机需求爆发,电气化业务则直接由 AI 数据中心扩张拉动,今年来自数据中心客户的订单金额已突破 50 亿美元。
其中,电力业务受益于燃气轮机需求爆发,电气化业务则直接受益于AI数据中心扩张,今年以来来自数据中心客户的订单已超过50亿美元。
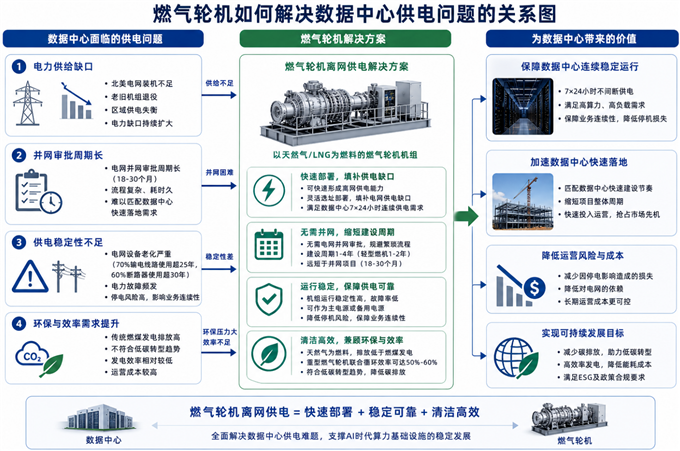
GE业绩改善的核心驱动力,来自全球电力需求结构变化。核心就是随着AI模型训练和推理需求快速增长,数据中心耗电量持续攀升,电力供应能力正在成为限制算力扩张的重要因素。相比新能源项目,燃气发电凭借建设周期短、稳定性高等优势,成为满足大型数据中心新增用电需求的重要选择。

/*本文部分内容(图片)来源于网络,若牵涉版权请联系删除。
——欢迎登陆www.zhuzaotoutiao.com发表您的作品
-

0
-

收藏


您可能更感兴趣的文章
 正在加载评论数据,请稍候...
 正在加载评论数据,请稍候...


